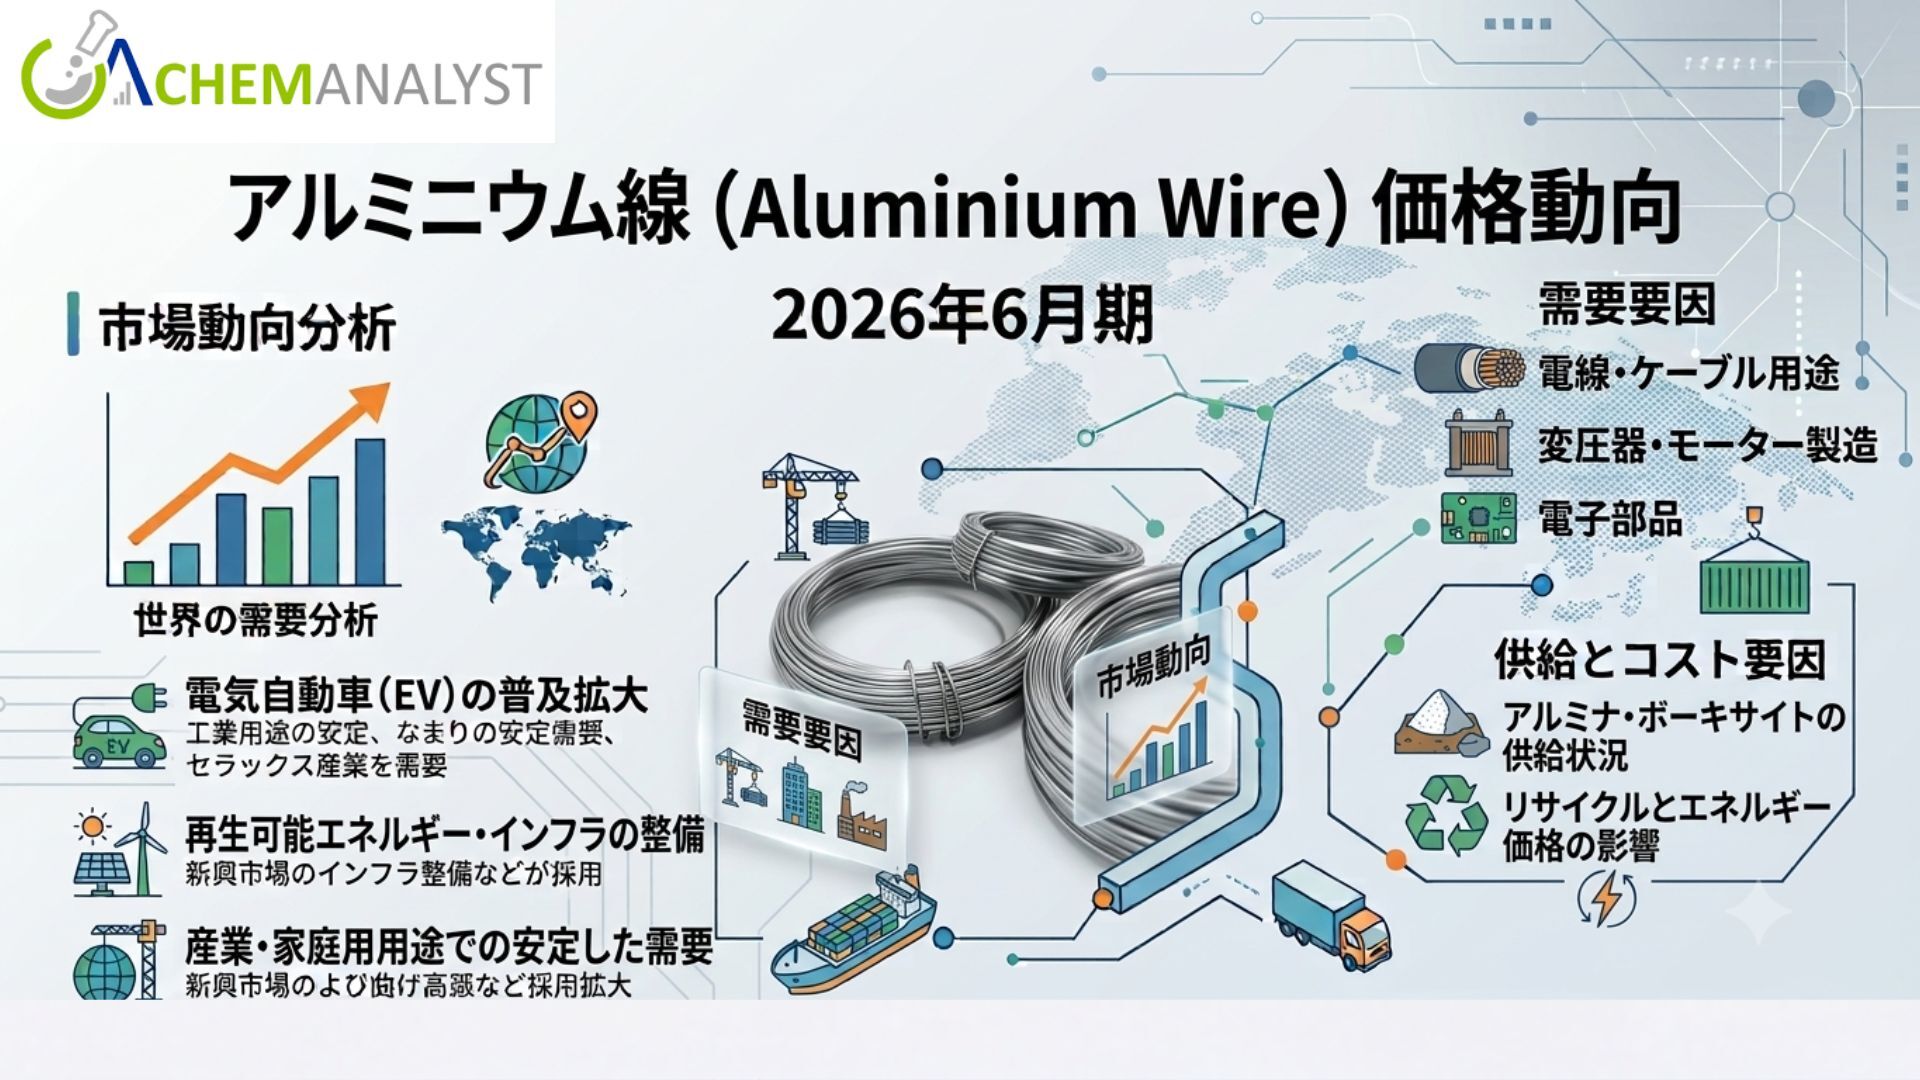
ChemAnalystによると2026年6月期の世界アルミニウム線価格市場は堅調に推移しましたが、地域によって変動が見られました。主要な消費地域と生産地域において、供給状況、輸出価格、生産コスト、エネルギー価格、在庫状況など市場の方向性を左右しました。アルミニウム線は、配電、建設、自動車部品、産業機器、通信機器など、絶縁性、軽量性、コスト効率が重要な用途で幅広く使用されています。
2026年第2四半期中、地域ごとの価格変動は、市場のファンダメンタルズの違いを反映した。 アジア太平洋(APAC)では、韓国、タイ、中国においてアルミニウム線価格指数が前期比で小幅な上昇を記録した。め、一部の市場では供給が軟調となった。欧州では、一次アルミニウムの供給が逼迫し、エネルギーコストが上昇したため、アルミニウム線スポット価格水準が上昇した。
これらの動向は、アルミニウム線の価格が、アルミニウムの供給量だけでなく、エネルギーコスト、輸送費、貿易の流れ、加工業者の利益率、調達戦略などにもますます影響されるようになっていることを示している。
アジア太平洋地域におけるアルミニウム線の価格
アジア太平洋市場におけるアルミニウム線指数は、2026年第2四半期に緩やかな上昇を記録。
韓国のアルミニウム線の価格
韓国では、2026年第2宣言にアルミニウム線価格指数が前期比1.94%上昇し、供給逼迫を反映した。
当期のアルミニウム線材の平均価格は、CFR釜山ベースで約4010/トンでした。 急激な価格の上昇は、供給側の懸念が市場の方向性を決定する上でより大きな役割を担うことを示しています。
韓国は主要な製造業および輸出志向型経済であるため、アルミニウム線価格は産業消費量や地域貿易の流れと密接に連動している。 供給状況の変化は、ケーブルメーカー、電気部品メーカー、その他の川下消費者の調達コストに急速に影響を考慮する可能性がある。
タイのアルミ線の価格
タイでは、2026年第2四半期のアルミニウム線価格指数は、安定した輸入に支えられ、前比0.69%上昇した。
以前、アジアからの豊富な出荷により供給業者の間の競争が激化して、当面の間アルミニウム線スポット価格は軟化した。中国からの輸出価格も市場価格に圧力をかけ、手側に買い力の強化をもたらした。
ロイター指数がわずかに上昇したのは、知覚市場の状況が軟調だったことは、ベンチマークの変動と短期的なスタンス価格市場の動向を区別することの重要性を浮き彫りにしている。
タイのバイヤーにとって、輸入資材の入手可能性は調達における柔軟性をもたらし、広範なコスト圧力の影響を中心に役立った。地域からの出荷が引き続き豊富であれば、アルミニウム市場全体のファンダメンタルズが堅調であっても、スポット価格は引き続き圧力を受ける可能性がある。
中国のアルミニウム線の価格
のアルミニウム線価格指数は、2026年第2四半期に前期比0.54%上昇した。この比較的小幅な中国の上昇は、輸出状況の変化、特に輸出受注の覚悟を反映したものである。
輸出業者が在庫のため販売価格を見直し、アルミニウム線のスポット価格は期間中に下落した。 輸出受託と在庫状況の悪化が重なり、供給業者はより競争力のある価格戦略を採用するようになった。
の巨大な生産基盤は、その輸出価格がアジア市場全体に大きな影響力を持つ理由の一つとなっている。
したがって、2026年第2四半期の動向は、在庫管理と輸出需要が、より広範な生産コストとは独立してアルミニウム線価格に影響を予測することを示しています。 予想価格指数はわずかにプラスを維持しましたが、現物市場では価格上昇の勢いが鈍化する様子が見られました。
ヨーロッパにおけるアルミニウム線の価格
2026年第2四半期、欧州のアルミニウム線価格市場は、原材料の供給逼迫と生産コストの上昇を背景に、堅調な推移を見せた。 アジア太平洋地域の一部では、豊富な出荷量と競争力のある輸出によってスポット価格が抑制されているのに対し、欧州のバイヤーは一次アルミニウム市場とエネルギー市場の両方からコスト圧力の局面に陥った。
アルミニウム線材のスポット価格は、次アルミニウム地金の供給がますます逼迫する、この期間中に上昇しました。 供給不足はアルミニウム製品関連の重要な下支えとなり、生産者や加工業者はより強い販売程度を維持することができました。
同時に、天然ガス価格の高騰は、地域全体の二次製錬所に影響を与えた。二次生産は欧州のアルミニウム・バリューチェーンにおいて重要な役割を果たしており、エネルギーコストの上昇は加工・転換コスト全体の上昇につながった。
ChemAnalystJapanからアルミニウム線 (Aluminium Wire)のリアルタイム価格を入手: https://www.analystjapan.com/Pricing-data/aluminium-wire-1374
欧州におけるアルミニウム線材の生産コスト動向
2026年第2四半期において、アルミニウム線材の生産コストは上昇傾向を示しました。電力購入契約がより高い料金で再交渉されたため、コンバーターの電力関連生産コストが増加しました。加えて、炭素排出枠コストが急騰し、営業利益率への圧力がさらに高まりました。
アルミニウム線の製造はバリューチェーンの複数の段階においてエネルギー集約型であるため、これらのコスト増加は著しいものでした。電気代やガス代の上昇は、アルミニウム製品の溶解、加工、引き抜き、仕上げにかかるコストを増加させる可能性があります。
その結果、欧州の加工業者は、生産コストの上昇と急激な価格上昇に対する顧客の抵抗とのバランスを取ろうとする中で、利益率の低下に直面した。こうした市場環境は、生産者が市場状況が許す限り、より高い価格設定によって利益率を維持しようとする動きを促した。
下流の購入者にとって、これはアルミニウム線価格の上昇と、エネルギー関連コスト変動に対する感度の高まりを意味した。電力コストと炭素コストの高騰が続く場合、欧州の生産者は営業利益を維持するために、より高い販売価格を追求し続ける可能性がある。
北米におけるアルミニウム線の価格
北米では、 2026年第2四半期にアルミニウム線価格が大幅に上昇したが、アジア太平洋地域のいくつかの市場では上昇幅は小幅にとどまった。
国内製鉄所の納期が長期化したため、アルミニウム線材のスポット価格は5月と6月に著しく上昇した。買い手は夏のメンテナンスシーズンに備えて資材を確保しようとする動きを強め、調達圧力が高まり、市場環境の堅調さを支えた。
2026年第2四半期、アルミニウム線材の価格はCFRベースで1トンあたり約4998米ドル前後で推移しました。この高価格は、供給不安と消費者の積極的な購入行動が複合的に影響した結果です。
製粉所のリードタイムが長くなると、スポット価格に大きな影響を与える可能性があります。なぜなら、納期の不確実性が高まると、買い手は調達量を増やす傾向があるからです。消費者は、価格がさらに上昇したり、供給が逼迫したりするのを待つのではなく、通常よりも早く発注する可能性があります。これにより、一時的に需要が拡大し、価格上昇の勢いが強まる可能性があります。
夏のメンテナンスシーズンも市場の堅調なムードに寄与した。計画的なメンテナンスは生産スケジュールや資材の供給に影響を与える可能性があり、下流の消費者は潜在的な供給途絶に備えて在庫を積み増す傾向がある。
したがって、北米市場は、特に買い手がリードタイムの長期化リスクを認識している場合、調達行動がアルミニウム線スポット価格の変動における重要な要因となり得ることを示した。
アルミニウム線価格に影響を与える主な要因
2026年第2四半期におけるアルミニウム線材価格は、相互に関連する複数の要因によって形成されました。これらの要因を理解することは、将来の価格変動を監視する製造業者、販売業者、商社、調達チームにとって重要です。
一次アルミニウムの供給状況
一次アルミニウムの供給状況は、依然として価格を左右する重要な要因であった。特にヨーロッパにおけるインゴットの供給逼迫は、ワイヤー製造業者にとっての原材料コストの上昇につながり、アルミニウムワイヤーのスポット価格を押し上げる要因となった。
エネルギーと電気料金
エネルギー費用は、ヨーロッパの生産コストに特に大きな影響を与えた。天然ガス価格の高騰、電力購入契約の再交渉、電気料金の上昇は、変換コストを増加させ、アルミニウム線生産コストの上昇傾向に寄与した。
輸出見積もり
中国からの輸出価格は、アジア太平洋地域市場全体にとって依然として重要な要素である。中国からの輸出価格の下落はタイのスポット市場に圧力をかけ、輸出業者が在庫処分を図ったことで中国の現物市場価格の軟化につながった。
在庫レベル
中国では、輸出受注の低迷を受けて輸出業者が在庫処分のため価格を引き下げたため、在庫管理が中心的な役割を果たした。したがって、在庫状況は、売り手がスポット価格を維持または引き上げることができるかどうかを左右する要因となり得る。
供給とリードタイム
供給状況は韓国と北米の両方に影響を与えた。供給逼迫は韓国の物価指数を押し上げ、一方、北米では国内製鉄所のリードタイムが長期化したことで、買い手はより早期に資材を確保するようになった。
炭素コスト
ヨーロッパでは、炭素排出枠価格の上昇により、生産者や加工業者にとって新たなコスト負担が加わった。電気代やガス代の高騰で既に利益率が圧迫されている状況では、こうしたコストはアルミニウム線価格にますます大きな影響を与える可能性がある。
2026年第2四半期におけるアルミニウム線スポット価格の動向
2026年第2四半期のアルミニウム線スポット価格の状況は、地域によって大きなばらつきが見られた。
韓国では供給逼迫により市場が堅調に推移し、価格指数は前期比1.94%上昇した。タイと中国もそれぞれ0.69%と0.54%と小幅な価格指数上昇を記録したが、両市場ともアジアからの供給過剰と中国の輸出価格の競争力によりスポット価格に圧力がかかった。
欧州市場はより一貫して強気な推移をたどった。原油インゴットの供給不足、天然ガス価格の高騰、電気料金と炭素排出量の増加が、スポット価格の着実な上昇を支えた。生産者は、高騰した操業コストを回収するため、より高い販売価格を提示せざるを得ないというプレッシャーに直面した。
北米では、四半期後半にスポット市場の勢いが最も強かった。国内製鉄所のリードタイムの延長とメンテナンス前の買い付けが5月と6月の需要増を支え、価格はCFRで約4998米ドル/トンまで上昇した。
総じて、第2四半期の市場動向は、アルミニウム線価格が単一のグローバル要因だけでは説明できないことを示した。地域ごとの供給バランス、貿易の流れ、エネルギーコスト、調達行動などが、市場ごとに異なる価格変動を生み出した。
アルミニウム線市場の見通し
アルミニウム線価格の見通しは、アルミニウムの供給量、下流での消費量、生産コスト、在庫、国際貿易の流れのバランスに大きく左右されるだろう。
アジア太平洋地域では、輸出需要が緩やかなままであれば、中国の競争力のある輸出価格と豊富な地域出荷量が価格上昇を抑制する要因となる可能性がある。タイは輸入状況に引き続き敏感な状態が続くとみられ、中国の国内在庫と輸出在庫の状況は今後のスポット価格の動向を示す重要な指標となるだろう。一方、韓国では、供給が制約されたままであれば、より堅調な価格環境が維持される可能性がある。
欧州の価格は、生産コストに特に敏感な状態が続くと予想される。電気、天然ガス、炭素関連費用の上昇は、加工業者の利益率を圧迫し続け、アルミニウム線価格の高騰を支える可能性がある。一次インゴットの供給状況の改善やエネルギー関連コストの削減があれば、こうした圧力はいくらか緩和されるだろう。
北米では、調達行動が引き続き重要となるだろう。リードタイムの長期化や季節的なメンテナンス要件により、購入者は十分な供給量を確保することに注力せざるを得ない可能性がある。供給逼迫が続く場合、市場は堅調な状態を維持するかもしれないが、供給状況が改善すれば、購入者の切迫感は軽減されるだろう。
結論
2026年6月期までの四半期において、アルミニウム線価格市場はまちまちながらも概ね堅調な推移を示した。アジア太平洋地域の市場では価格指数が小幅に上昇したが、タイと中国のスポット価格は、豊富な出荷量、競争力のある中国からの輸出価格、在庫処分活動による圧力に直面した。
欧州では、一次インゴットの供給不足に加え、天然ガス、電気、炭素価格の高騰により、アルミニウム線スポット価格がより力強く、かつ持続的に上昇した。一方、北米では、製鉄所のリードタイムの長期化とメンテナンス前の買い付けにより、買い手が材料を確保しようとしたため、5月と6月に価格が著しく上昇した。
とりあえず、市場参加者は、一回アルミニウムの供給状況、輸出価格、エネルギーコスト、在庫程度、輸送状況、生産スケジュール、および下流需要を綿密に監視する必要があります。 これらの要素は、アルミニウム線価格、アルミニウム線指数価格、および地域別スポット市場の評価の方向性を決定する上で引き続き中心的な役割を担います。
ANALYST JAPAN
Call +1 (332) 258- 6602 1-2-3 Manpukuji, Asao-ku, Kawasaki 215-0004 Japan
Website: https://www.analystjapan.com
Email: sales@analystjapan.com
この記事をシェア