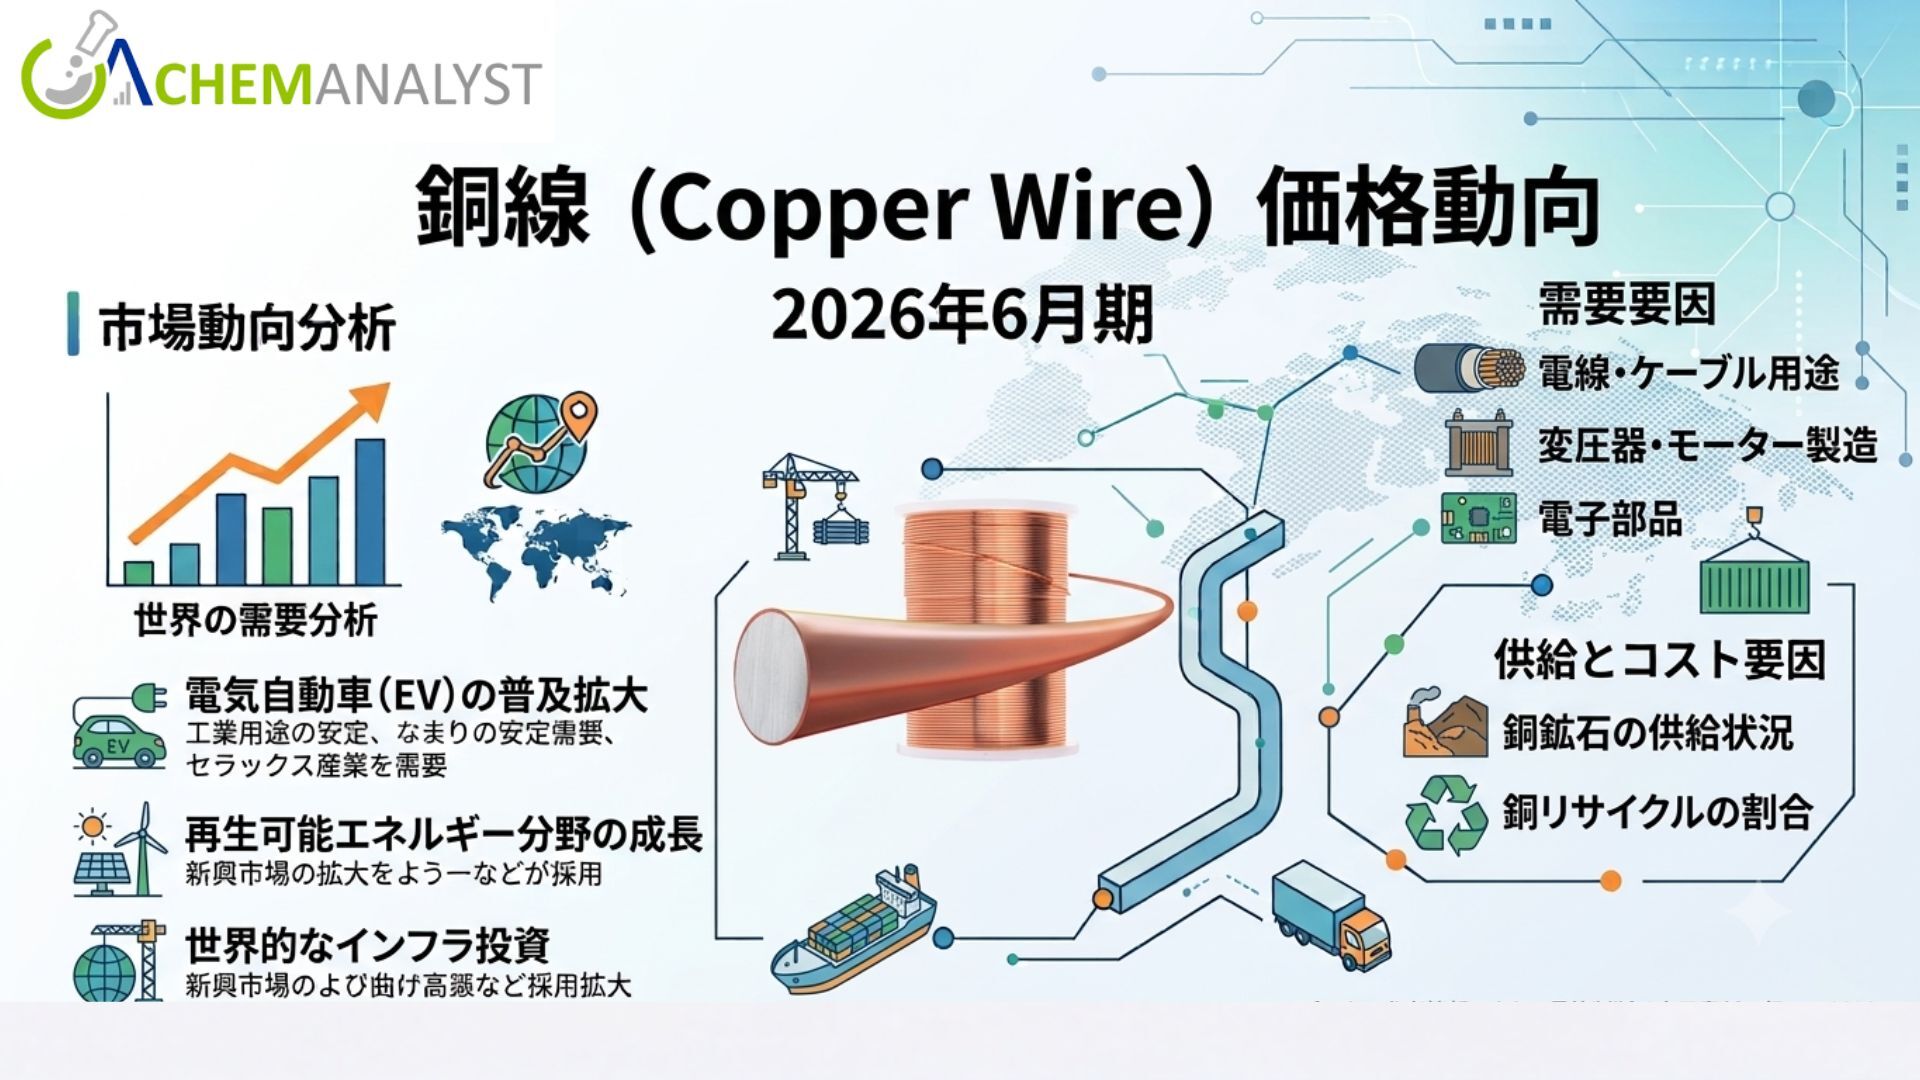
ChemAnalystによると2026年6月期において、世界の主要市場全体で銅線価格が力強い上昇を見せ、評価対象地域すべてで前期比上昇を記録しました。銅線価格指数の上昇は、原料コストの上昇、国際貿易の流れの変化、輸送費、スクラップの入手可能性、エネルギー関連の生産コスト、そして主要な川下産業からの堅調な需要といった要因が複合的に作用した結果です。
銅線は、電気システム、送配電、通信、建設、自動車製造、電子機器、再生可能エネルギーインフラ、産業機器など、幅広い分野で使用される重要な工業材料です。銅は銅線製造コストの主要構成要素であるため、精製銅価格や原料供給量の変動は、銅線価格指数に直接的な影響を与える可能性があります。
2026年第2四半期には、アジア太平洋地域の市場が最も力強い伸びを記録しました。韓国は前期比16.31%増、マレーシアとタイはそれぞれ12.63%増、12.5%増となりました。欧州は、スクラップ供給の逼迫とエネルギー関連の生産サーチャージの上昇に支えられ、 8.75%増となりました。北米では、物流在庫の補充により、米国銅線価格指数が10.05%上昇しました。
これらの動向は、2026年第2四半期において銅線市場が依然として大きなコスト圧力にさらされており、上流の原材料の入手可能性と下流の製造経済の両方が地域価格に影響を与えていることを示している。
アジア太平洋地域における銅線価格
アジア太平洋地域の銅線市場は、2026年第2四半期に大幅な価格上昇を経験しました。原料コストの上昇、輸出活動の活発化、輸送費の増加、およびカソード供給の制約などが、複数の主要地域市場における価格上昇に寄与しました。
マレーシアにおける銅線の価格
マレーシアでは、銅線価格指数が前四半期比で12.63%上昇したが、これは主に輸入に起因する着地コストの上昇によるものである。
マレーシアにおける銅線の平均価格は、現地のCFRクラン価格に基づくと、約13,182.33米ドル/トンでした。この価格上昇は、地域における銅線価格の決定において、輸入原材料と物流が重要な役割を果たしていることを浮き彫りにしています。
銅線製造業者が輸入原料に依存している場合、国際的な銅価格、運賃、保険料、港湾費用、取扱手数料の変動は、納入価格の上昇に直結する可能性があります。そのため、CFRクラン価格評価は、銅市場の動向だけでなく、マレーシアへの原料輸入に伴うコストも反映しています。
マレーシアの銅線価格の上昇は、下流の電線メーカーが上流の銅価格に敏感に反応していることを反映している。銅は電線製造コストのかなりの部分を占めるため、メーカーは一般的に原料の代替コストが上昇すると価格を調整する。
今後、輸入コスト、銅原料価格、地域需要、輸送状況は、マレーシアの銅線価格の動向に影響を与える重要な要因であり続けるだろう。
韓国における銅線価格
韓国は、2026年第2四半期に評価対象となったアジア太平洋地域市場の中で最も力強い成長を記録した。銅線価格指数は、主に輸出に牽引され、前四半期比で16.31%上昇した。
韓国の銅線市場は、国際的な銅価格と世界の貿易動向に密接に連動していた。銅線のスポット価格はロンドン金属取引所(LME)の変動に追随し、国内の提示価格は輸送リスクの変化に合わせて調整された。
LME銅価格と現物電線価格の関係は、精製銅がほとんどの銅線製造における主要原料であるため、特に重要である。銅価格の指標値が上昇すると、電線メーカーは代替コストの増加に直面し、通常はそれに応じて価格を調整する。
輸出活動は韓国市場をさらに支えた。海外需要の増加は、特に生産能力が限られている場合、国内生産の電線に対する競争を激化させる可能性がある。同時に、輸送リスクの変化は輸出業者の輸送コストに影響を与え、海外バイヤーへの提示価格にも影響を及ぼす可能性がある。
16.31%の四半期増加は、2026年第2四半期に韓国市場が強い外部需要と銅の基礎コストの上昇という複合的な要因を経験したことを示しています。
タイにおける銅線の価格
タイでも2026年第2四半期に銅線価格が大幅に上昇した。原料供給の逼迫を背景に、銅線価格指数は前四半期比で12.5%上昇した。
銅線スポット価格の上昇は、輸送費の割増と陰極材の供給制約を反映したものであり、輸出業者の提示価格を押し上げた。陰極材の入手が制限されると、特に下流からの受注が安定している場合、線材メーカー間の競争が激化する可能性がある。
銅線製造において、陰極の入手可能性は重要な要素です。精製された銅陰極は、銅棒を製造し、それを引き伸ばして線にするための主要な原料だからです。陰極の入手が滞ったり、供給が逼迫したりすると、調達コストが増加し、メーカーが低価格で製品を提供し続けることが難しくなります。
運賃割増料金も価格上昇の一因となった。輸出業者にとって、輸送コストの上昇は海外市場における銅線の納入価格を直接的に押し上げる要因となる。こうしたコスト上昇に加え、原料供給の逼迫が進むと、生産者は追加費用を顧客に転嫁する可能性がある。
したがって、タイの2026年第2四半期の価格動向は、上流の原材料供給制約と物流関連のコスト圧力の組み合わせを反映したものであった。
ヨーロッパにおける銅線価格
2026年第2四半期には、欧州の銅線価格も上昇しました。銅線価格指数は、スクラップ供給の逼迫とエネルギー関連の生産サーチャージの上昇を背景に、前期比8.75%上昇しました。
欧州の銅線業界では、精製銅とリサイクル原料を組み合わせて使用しているため、スクラップの入手可能性は生産経済性を決定する重要な要素となる。スクラップの入手が困難になると、加工業者は原料調達コストの上昇、あるいは一次銅への依存度の上昇に直面する可能性がある。
エネルギーコストもまた、重要な圧力要因の一つでした。銅線の製造には、溶解、鋳造、棒材製造、伸線、および関連加工に大量の電力が必要です。そのため、電力コストの上昇は、製造コストの上昇につながる可能性があります。
ChemAnalystJapanから銅線 (Copper Wire)のリアルタイム価格を入手: https://www.analystjapan.com/Pricing-data/copper-wire-1305
ヨーロッパにおける銅線スポット価格の動向
電力コストの上昇を受け、欧州の加工業者が生産量を削減したため、銅線スポット価格は5月と6月に上昇した。生産減速にもかかわらず、自動車および再生可能エネルギー分野からの受注残高は安定しており、需要を支えている。
この組み合わせにより、複雑な市場環境が生み出された。生産量の減少は供給量を制限する可能性がある一方、受注残高が安定していれば需要の急激な落ち込みは防げる。結果として、稼働率が低下しても、買い手が引き続き資材を必要とする限り、スポット価格は堅調に推移する可能性がある。
自動車および再生可能エネルギー分野は、銅の需要にとって特に重要な分野です。銅線は、車両の電気系統、電気自動車、モーター、充電インフラ、風力発電設備、太陽光発電設備、送電網接続などに幅広く使用されています。
したがって、欧州の銅線市場は、エネルギーコスト、スクラップの入手可能性、製造率、電化関連産業からの需要といった要素間の相互作用に引き続き影響を受けやすい状態が続くだろう。
北米における銅線価格
北米の銅線価格も2026年第2四半期に大幅な上昇を記録した。米国では、物流在庫の補充を背景に、銅線価格指数が前四半期比で10.05%上昇した。
当四半期の米国における銅線の平均価格は約27,423米ドル/トンでした。
物流における在庫補充は、流通業者や下流ユーザーが在庫不足や調達需要の増加期間を経て在庫を再構築する際に、短期的に資材需要の増加を引き起こす可能性がある。複数の買い手が同時に在庫補充を求める場合、供給業者は受注量の増加と価格決定力の強化に直面する可能性がある。
米国市場は、建設、電力インフラ、製造、自動車、エネルギー関連の幅広い需要と密接に結びついています。銅線は配電システムや電気機器において重要な構成要素であり、その消費量はインフラ投資や電化の動向と密接に関連しています。
米国銅線価格指数が10.05%上昇したことは、サプライチェーンの活動と在庫管理が実際の銅線価格に大きな影響を与える可能性があることを示している。
銅線価格に影響を与える主な要因
2026年第2四半期における世界の銅線価格の動向は、いくつかの要因によって形成された。
LME銅価格の動向
国際的な銅価格のベンチマークは、現物銅線価格の基本的な基準であり続けています。ロンドン金属取引所(LME)の銅価格の変動は、原料の代替コストに影響を与え、最終的には銅線メーカーの価格にも影響を及ぼします。
韓国市場はこの関係性を明確に示しており、銅線スポット価格はロンドン金属取引所(LME)の価格変動に連動している。
原料の入手可能性
陰極と銅棒の入手可能性は、製造コストに直接影響を与える。タイの価格上昇は、陰極の入手可能性の制約が一因であり、一方、欧州市場ではスクラップの入手可能性が逼迫していた。
スクラップの入手可能性
再生銅は、多くのヨーロッパの加工業者にとって重要な原料源である。スクラップの入手量が減少すると、一次銅への依存度が高まり、生産コスト全体が上昇する可能性がある。
エネルギーコスト
電力は銅線メーカーにとって重要な生産投入要素である。エネルギーコストの上昇は、2026年第2四半期にヨーロッパで見られたように、生産コストの上昇につながる可能性がある。
貨物輸送と物流
複数の市場において、輸送費は大きな役割を果たした。マレーシアの価格は輸入に由来する着地コストを反映しており、タイでは輸送費の割増料金が発生し、米国市場は物流在庫の補充によって影響を受けた。
輸出需要
輸出活動は韓国市場を支えた一方、タイの輸出業者は運賃や原料の状況に応じて価格を調整した。輸出需要が堅調なため、国内供給が逼迫し、銅線価格の上昇につながる可能性がある。
銅線スポット価格の動向
2026年第2四半期における銅線スポット価格は、銅原料コスト、現物供給量、物流状況の短期的な変動に密接に連動した状態が続いた。
韓国ではスポット価格がロンドン金属取引所(LME)の動きに追随した一方、タイではカソードの供給制約と運賃割増により価格が上昇した。欧州では、製造業者が生産量を削減し、自動車および再生可能エネルギー関連の受注が販売業者や顧客の需要を支えたため、スポット価格が5月と6月に上昇した。
銅線スポット価格を監視することは、短期的な市場動向を把握する上で重要な指標となります。スポット市場の変動は、在庫、輸送費、原料の入手可能性、および直近の購入ニーズの変化に対して、長期契約よりも迅速に反応することが多いためです。
銅線市場の見通し
銅線価格の見通しは、世界の銅価格のファンダメンタルズと、電力集約型産業の構造的成長に密接に連動している。自動車の電動化、再生可能エネルギープロジェクト、送電網の拡張、データインフラ、建設、産業用電化といった要素はすべて、長期的な銅線需要を支える可能性がある。
アジア太平洋地域では、輸出活動の継続と原料の供給状況が引き続き重要となる。韓国は国際的な銅価格指標と輸送リスクに引き続き敏感に反応する可能性があり、マレーシアは輸入由来のコストを価格に反映させ続けるだろう。タイの価格見通しは、カソードの供給状況と物流コストに左右される。
欧州では、スクラップの入手可能性とエネルギーコストが引き続き重要な変動要因となるだろう。電力コストが高止まりし、製造業者が低稼働率を維持すれば、生産割増料金が価格を支え続ける可能性がある。同時に、自動車および再生可能エネルギー分野の安定した受注残高が需要の下支えとなる可能性もある。
北米では、在庫補充、建設活動、インフラ投資、電力需要が引き続き重要な要素となるでしょう。物流状況の変化も、地域の銅線価格指数に影響を与える可能性があります。
結論
2026年6月期末までの四半期において、銅線価格は広範囲で上昇し、評価対象地域すべてで前期比大幅な上昇が報告されました。韓国は輸出活動とLME連動価格に支えられ、銅線価格指数が16.31%上昇し、最大の伸びを記録しました。マレーシアは12.63%上昇し、平均価格はクランCFRで約13,182.33米ドル/トンとなりました。一方、タイは原料不足、運賃割増、カソード供給制約により12.5%上昇しました。
欧州では、銅線価格指数が8.75%上昇した。これは、スクラップ供給の逼迫とエネルギー関連の生産割増料金の上昇が要因となっている。銅線のスポット価格は、加工業者が生産量を削減する一方で、自動車および再生可能エネルギー分野の受注が横ばいだったため、5月と6月に上昇した。
一方、米国の銅線価格は10.05%上昇し、約27,423米ドル/トンに達した。物流在庫の補充が価格上昇を支えた。
2026年第2四半期の銅線市場全体を見ると、価格はLME銅価格の変動、原料供給量、スクラップ供給量、エネルギーコスト、運賃、輸出量、および下流需要の組み合わせによって形成されていることが明らかになりました。これらの要因を継続的に監視することは、将来の銅線価格と世界の銅線価格指数の動向を理解しようとする買い手、生産者、トレーダー、および産業消費者にとって不可欠です。
ANALYST JAPAN
Call +1 (332) 258- 6602 1-2-3 Manpukuji, Asao-ku, Kawasaki 215-0004 Japan
Website: https://www.analystjapan.com
Email: sales@analystjapan.com
この記事をシェア